El SAT incluyó al sector de la construcción e industria entre sus prioridades de fiscalización para 2026. No es una advertencia genérica: el Plan Maestro de Fiscalización publicado a inicios de año identifica de forma explícita a constructoras, inmobiliarias y empresas de manufactura como sectores bajo vigilancia intensiva, con revisión no solo de comprobantes fiscales sino de la materialidad real de las operaciones. Para una empresa industrial o constructora que opera en México, eso tiene consecuencias prácticas desde el primer contrato.
Esta guía recorre las obligaciones fiscales concretas que enfrenta una empresa de este sector en 2026: las tasas que aplican, los plazos que no admiten prórroga, las retenciones que se omiten con frecuencia y los puntos donde el SAT concentra sus revisiones.
Régimen fiscal aplicable: personas morales al 30% sin excepción
Una empresa industrial o constructora constituida como persona moral en México tributa al 30% sobre su resultado fiscal, conforme al artículo 9 de la Ley del Impuesto Sobre la Renta. No existe para personas morales el Régimen Simplificado de Confianza (RESICO), que sí está disponible para personas físicas con actividad empresarial cuyos ingresos no superen 3.5 millones de pesos anuales. La persona moral, independientemente de su tamaño o volumen de facturación, tributa al 30% desde el primer peso de utilidad.
Los pagos provisionales de ISR son mensuales y deben enterarse a más tardar el día 17 del mes siguiente al período que corresponden. El cálculo se basa en los ingresos nominales del período multiplicados por el coeficiente de utilidad determinado en la declaración anual del ejercicio inmediato anterior. Una empresa de nueva creación que no tiene coeficiente previo aplica el que le corresponda según su actividad, conforme a las tablas del artículo 14 de la LISR.
La declaración anual de personas morales tiene vencimiento el 31 de marzo del ejercicio siguiente. Este plazo es fijo y su incumplimiento activa recargos automáticos del 0.98% mensual sobre el saldo a cargo, además de las multas formales por presentación extemporánea.
IVA en contratos de construcción e industria: las reglas que generan más errores
El Impuesto al Valor Agregado para servicios de ingeniería, construcción de obra industrial, comercial e infraestructura es del 16% sin excepción. La tasa del 0% que contempla el artículo 2-A de la Ley del IVA para construcción de inmuebles aplica exclusivamente a la edificación de vivienda destinada a uso habitacional. Un galpón industrial, una planta de manufactura, un centro logístico o una obra de infraestructura no califican para esa tasa, independientemente de que el contratante sea una empresa pública.
El error más frecuente en este sector no es la tasa aplicada sino las retenciones de IVA que deben realizarse y declararse. El artículo 1-A, fracción II, inciso c) de la LIVA establece que cuando una empresa contrata servicios de construcción a una persona física con actividad empresarial, debe retener el 6% del IVA que esa persona física le traslada. Esta retención no es opcional ni está sujeta a un umbral mínimo de monto: aplica desde el primer peso de IVA trasladado. La retención debe declararse en el período correspondiente y omitirla no cancela la obligación, porque el SAT la detecta automáticamente al cruzar los CFDI del subcontratista con las declaraciones del contratante.
Las empresas industriales que tienen operaciones en zona fronteriza (franja de 20 kilómetros del límite territorial) aplican la tasa reducida del 8% al IVA por sus actividades locales, conforme al Decreto de Estímulos Fiscales para la Región Fronteriza Norte vigente. La tasa reducida no aplica a actividades realizadas fuera de esa franja, aunque la empresa tenga domicilio fiscal en zona fronteriza.
CFDI en obra: claves correctas y el riesgo del uso incorrecto
El Catálogo de Uso de CFDI del SAT asigna la clave I01 a “Construcciones”, que identifica los comprobantes fiscales relacionados con gastos o inversiones en proyectos de construcción que el receptor utilizará como activo fijo. Para servicios de ingeniería o consultoría técnica que no implican construcción de activo fijo sino prestación de servicios, la clave correcta es G03 (Gastos en general) o la que corresponda a la naturaleza específica del gasto.
Emitir un CFDI con la clave de uso incorrecta tiene consecuencias para el receptor: la deducción del gasto puede ser cuestionada por el SAT en una revisión, porque la clave de uso condiciona la forma en que el receptor debe registrar el comprobante contablemente. Para el emisor, el error no genera una sanción directa, pero sí complica la aclaración de diferencias cuando el SAT cruza los CFDI emitidos con los declarados por el receptor.
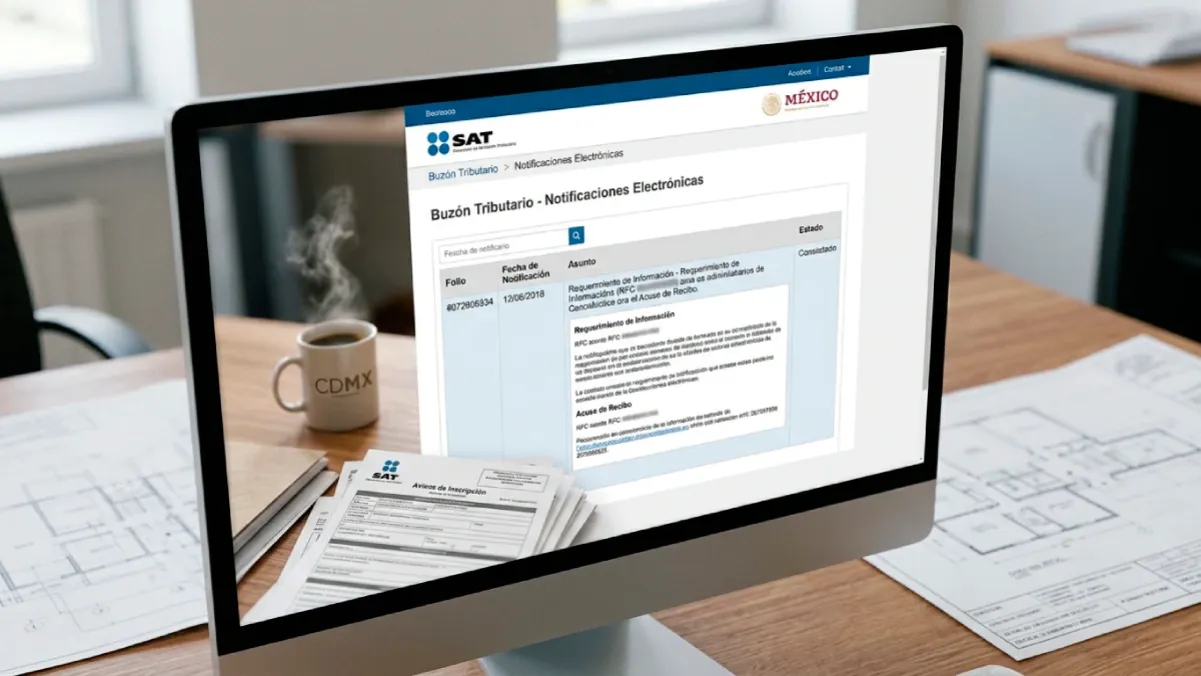
Desde agosto de 2026, el SAT habilitó la prellenado de datos de CFDI en las declaraciones mensuales, lo que reduce el margen de discrepancia entre lo que la empresa declara y lo que el SAT ya tiene registrado. Cualquier diferencia entre los CFDI emitidos y los montos declarados en IVA o ISR genera de forma automática un requerimiento de aclaración a través del buzón tributario del SAT, el canal oficial y obligatorio de comunicación entre contribuyentes y autoridad fiscal.
Buzón tributario: obligación que no distingue tamaño de empresa
El buzón tributario es obligatorio para todas las personas morales, sin excepción de sector ni de tamaño. Una empresa industrial con un solo empleado tiene exactamente la misma obligación que una constructora con mil trabajadores: debe tener el buzón habilitado y debe revisar periódicamente los avisos que el SAT envía a través de él.
Las consecuencias de no tenerlo activo no son solo una multa formal de entre 3,850 y 11,540 pesos. El problema real es que el SAT considera legalmente notificado cualquier acto administrativo enviado al buzón, aunque el contribuyente no lo haya abierto. Un requerimiento de información, una invitación a corregir discrepancias o el inicio de una revisión electrónica notificados al buzón activan plazos que corren desde la fecha del envío, no desde la fecha en que la empresa los descubrió. Una empresa que no revisa su buzón puede perder el plazo para aclarar una diferencia fiscal que en sí misma era menor y manejable.
Para empresas del sector construcción e industria, el buzón tributario en 2026 ha sido el canal a través del cual el SAT está enviando las solicitudes de información relacionadas con su programa de verificación de materialidad de operaciones: documentos que acrediten que los servicios contratados efectivamente se prestaron, que los subcontratistas tenían la capacidad operativa para ejecutarlos y que los pagos corresponden a operaciones reales.
La reforma de subcontratación y su impacto en la estructura de proyectos
Desde mayo de 2021, la subcontratación de personal está prohibida en México salvo que se trate de servicios especializados que no formen parte del objeto social del contratante. La regla práctica para el sector construcción e industria es directa: una constructora no puede externalizar a sus trabajadores de obra a través de un tercero si la construcción es su actividad principal. Los trabajadores que ejecutan el núcleo del proyecto deben estar dados de alta ante el IMSS directamente a nombre de la empresa que suscribió el contrato.
La reforma introdujo además el Registro de Prestadoras de Servicios Especializados u Obras Especializadas (REPSE), administrado por la Secretaría del Trabajo. Una empresa que presta servicios especializados a otra (instalación eléctrica, montaje de equipos industriales, servicios de seguridad) debe estar inscrita en el REPSE y entregar trimestralmente a su contratante información sobre los trabajadores asignados al servicio y las cotizaciones al IMSS realizadas a su nombre. El contratante que no recibe y conserva esta información responde solidariamente ante el IMSS por las cuotas no cubiertas.
Para empresas extranjeras que ganan contratos en México y traen equipos propios, la reforma tiene una implicación adicional: si contratan personal local para el proyecto, deben registrarse como patrones ante el IMSS desde el primer empleado, incluso si el contrato tiene una duración inferior a doce meses. Las cuotas patronales representan aproximadamente entre el 20% y el 25% adicional sobre el salario bruto de cada trabajador.
Deducciones específicas del sector: lo que distingue a una constructora de cualquier otra empresa
El artículo 30 de la Ley del ISR permite a las empresas que ejecutan obras con contrato y precio unitario deducir los costos estimados en el período en que se generan, en lugar de hacerlo hasta la liquidación de la obra. Esta opción requiere autorización del SAT y el cumplimiento de condiciones específicas de documentación, pero representa una ventaja fiscal concreta en proyectos de larga duración: permite deducir anticipadamente costos que de otro modo quedarían diferidos hasta el cierre del contrato, reduciendo el ISR a pagar durante la ejecución.
La maquinaria y el equipo de construcción califican para tasas de depreciación acelerada bajo el artículo 35 de la LISR: entre el 25% y el 50% anual según el tipo de activo, frente al 10% que aplica al mobiliario y equipo de oficina en general. Para una empresa que importa maquinaria pesada para un proyecto en México, esta diferencia en la tasa de depreciación fiscal tiene impacto directo en el ISR del ejercicio en que se adquiere el equipo.
Los gastos de exploración y preparación del sitio para obras de extracción o industria tienen tratamiento específico en la Ley del ISR, con opciones de deducción inmediata en ciertos supuestos que deben ser evaluados caso por caso. La contabilidad para constructoras e inmobiliarias en México tiene suficientes particularidades técnicas como para que el registro contable genérico aplicado a cualquier empresa comercial genere diferencias fiscales que el SAT detecta en la primera revisión seria.
DIOT: la declaración mensual que más se omite en el sector
La Declaración Informativa de Operaciones con Terceros (DIOT) es mensual y obligatoria para todas las personas morales que pagan IVA o que retienen IVA a terceros. En la construcción, donde es frecuente trabajar con múltiples subcontratistas persona física, la DIOT debe incluir a cada uno de ellos con el monto de IVA pagado o retenido en el período.
El incumplimiento de la DIOT no genera un adeudo fiscal directo (no es una declaración de pago) pero sí activa multas formales y, más relevante, deteriora el perfil de riesgo de la empresa ante el SAT. En 2026, el SAT cruza la DIOT con los CFDI recibidos declarados por los subcontratistas para verificar la consistencia de la información. Una empresa de construcción que opera con decenas de proveedores y subcontratistas y presenta DIOT con omisiones frecuentes es estadísticamente más propensa a recibir requerimientos de aclaración.
El plazo de presentación de la DIOT es el día 17 del mes siguiente al período reportado, el mismo que el de los pagos provisionales de ISR e IVA. Concentrar todas las obligaciones mensuales en esa fecha requiere un proceso contable ordenado que no puede construirse improvisadamente al acercarse el vencimiento.